 (资料图片仅供参考)
国金证券股份有限公司近期对运达股份进行研究并发布了研究报告《盈利能力环比改善,在手订单再创新高》,给予运达股份买入评级。
运达股份(300772) 2026年10月28日,运达股份发布2026年三季报,2026年前三季度实现营收219.69亿元,同比+18.84%;归母净利润-2.46亿元,同比-198.00%。其中,单三季度实现营收81.44亿元,同比+7.27%;归母净利润0.03亿元,同比-97.55%。 经营分析 盈利能力环比改善,风机盈利有望重回上行通道。三季度公司实现毛利率6.83%,环比提升4.58pct,预计主要受益于交付风机订单中低价订单占比下降,考虑到2025年以来国内陆风中标均价持续回暖,预计后续交付项目中高价订单占比有望持续提升,进而驱动风机业务盈利能力重回上行通道。Q3公司实现净利率0.09%,环比提升4.21pct,除毛利率环比大幅改善外,三季度受益于战投的洛轴股份上市,公司实现投资收益1.13亿元。 在手订单再创新高,风场建设加速有望驱动转让放量。截至三季度末,公司风机在手订单规模为48.5GW,再创历史新高。前三季度,公司持续推进风电场建设与资产转固战略,带动固定资产规模同比增长38.58%,随着目前在建风电场陆续建设完成并实现并网,预计后续风电场转让有望逐步放量并贡献一定盈利增量。 盈利预测、估值与评级 受短期国内外低价订单集中交付及成本端扰动影响,短期公司业绩承压,但考虑到风机价格持续维持高位,我们依然持续看好公司随着高价订单集中交付带来的显著弹性,预计2026-2028年归母净利润分别0.9、10.7、15.6亿元,对应当前PE76、6、4倍,维持“买入”评级。 风险提示 原材料价格波动风险;汇率波动风险;市场竞争加剧。
最新盈利预测明细如下:
该股最近90天内共有4家机构给出评级,买入评级3家,增持评级1家;过去90天内机构目标均价为17.56。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。

X 关闭
- PriceSeek提醒:临汾安泽炼焦煤价格下调50元/吨
- 港股异动 | 大族数控(03200)早盘跌超10% 股价创历史新低 花旗指公司三季度相对偏弱
- 陕西煤业:前三季度归母净利170.65亿元 量价齐升 驱动业绩高质量增长 新动态
- 每体:埃斯帕特脚踝伤缺阵7周,弗里克的战术体系受重创 今日观点
- 阳光保险(06963.HK)附属公司2026年前三季度偿付能力报告:阳光人寿净利润80.15亿元_消息
- 安井食品前三季度净利同比增长20.27% 快看点
- A股上市银行市净率修复加速,农行股价再创年内新高,高股息板块吸引力望延续
- 一份服务包如何打开家庭教育“沟通之门”?
- 余德耀美术馆“艺术无龄界”:一张方言地图,连接8岁到80岁的上海话记忆-热文
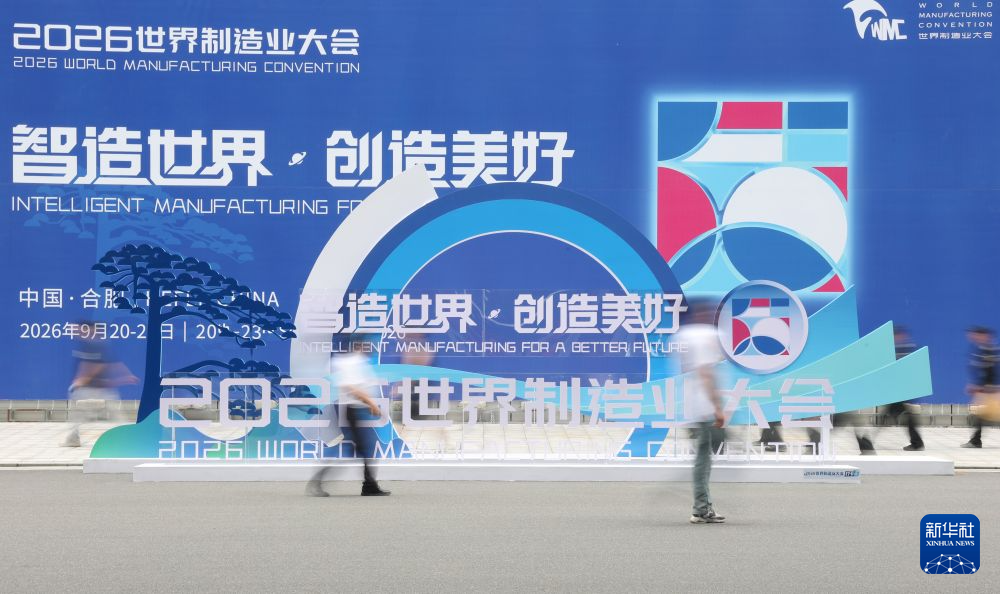
2026世界制造业大会在合肥开幕
9.9元享1年腾讯云服务器!0.15折超值优惠来袭,概泽科技限时回馈!
X 关闭