 (相关资料图)
智通财经APP获悉,超微电脑(SMCI.US)公布了超预期的2027财年第一季度业绩及指引后,多家华尔街投行更新了对这家人工智能(AI)服务器供应商及行业的看涨观点。机构普遍认为,AI服务器需求景气仍然强劲,组件供应(包括GPU)及客户数据中心就绪情况而非需求构成增长的关键约束;与此同时,机构对超微电脑的估值、执行可信度、积压订单可取消性及诉讼进展仍保持审慎,整体看法偏正面但存在分化。
财报显示,超微电脑Q1营收为199.5亿美元,同比增长298%,环比增长79%,较市场共识高出33%;毛利率为12.8%,较市场共识高198个基点;营业利润为21.65亿美元,每股收益达1.81美元,较市场共识的1.06美元高70%。
展望未来,该公司对Q2给出195亿至215亿美元营收指引,中值205亿美元,较市场预期的165.3亿美元高出24%;每股收益指引中值1.78美元,较共识的1.08美元高65%。2027财年营收指引为720亿至820亿美元,毛利率指引为11.8%至12.2%。伯恩斯坦认为,这一指引意味着公司营收将维持在Q1运行水平附近,同时盈利能力强于华尔街此前预期。
不过,伯恩斯坦对超微电脑的估值与执行层面仍持谨慎态度。该行以12倍FY28每股收益3.53美元得出42美元目标价,维持“与大盘持平”评级,并指出,AI基础设施需求景气继续惠及产业链,但围绕管理层可信度以及积压订单可取消性的担忧可能限制收入完全兑现。
该行以Mark C. Newman为首的分析师团队认为,任命前西部数据(WDC.US)首席财务官Mark Long为CFO是积极进展,但公司仍需展现更多更广泛的执行证据,才能让市场转向更建设性的看法。
伯恩斯坦还表示,超微电脑强劲业绩对戴尔(DELL.US)和慧与(HPE.US)构成正向映射,并在该组股票中更偏好戴尔;该行给予戴尔“跑赢大盘”评级和650美元目标价。
Wedbush分析师Matt Bryson在一份投资者报告中称,超微电脑强劲的业绩和改善的展望强化了AI服务器行业的积极背景,并应至少部分缓解市场对“融资摩擦可能拖累AI服务器支出”的担忧,尤其是超微电脑已释放出指引的关键约束来自组件供应而非客户需求的信号。
Bryson指出,管理层提到关键组件(甚至包括GPU)短缺以及成本上升,这一表态应能为过去几周因需求担忧而承压的组件股提供一定缓解,利好戴尔、慧与以及内存和其他服务器组件供应商。Wedbush维持超微电脑“中性”评级和40美元目标价,同时将FY27调整后每股收益预期从4.45美元上调至6.43美元,将FY28预期从4.48美元上调至5.64美元。
该行还表示,正在等待超微电脑与GPU系统出货相关全部诉讼的结论,并认为在联合创始人Wally Liaw量刑结束前,该事项仍将是股价的悬置因素。据了解,今年3月,美国司法部指控包括Wally Liaw在内的三人协助违反出口法走私至少25亿美元美国AI技术;Willy Sun已认罪并等待量刑,Wally Liaw不认罪,Steven Chang仍在逃。
Needham分析师N. Quinn Bolton则更为积极,重申超微电脑“买入”评级和46美元目标价。他指出,超微电脑Q2营收指引中值205亿美元,仅较Q1报告基数环比增长约2.8%,但若以约176亿美元的基础营收为参照,环比增幅约为16.5%。该行援引管理层的话强调,限制增长节奏的关键因素是组件可用性(包括GPU)以及客户数据中心准备度,而非需求。
-
建元信托:合并及母公司可供分配利润均为负
-
外交部谈中期选举后的中美关系:愿继续同美方一道落实好两国元首重要共识 独家
-
海螺水泥在四川凉山成立新公司 注册资本2亿
-
每日速读!瑞德智能(301135.SZ):截至2026年10月30日,公司的股东户数为9683户
-
请林一来参加综艺《现在就出发》的人,可真是一个天才!-快资讯
-
大理市海月娇糕点店(个体工商户)成立 注册资本0.6万人民币
-
设计总院:公司已跟踪多个低空信息化平台项目 每日播报
-
华信永道、长光卫星成立星图智能科技公司
-
焦点热议:孤雨下午(11.05)主要商品行情简析
-
三状元爆冷输残阵,浓眉26+10白忙活!5大阵容也没用,后卫狂抢17板 今日热文
X 关闭
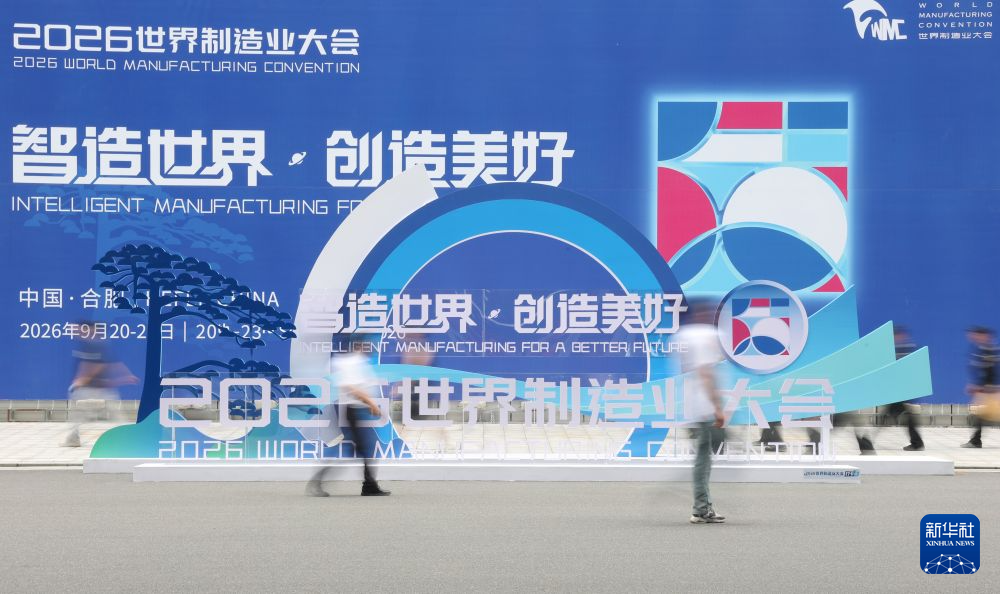
2026世界制造业大会在合肥开幕
9.9元享1年腾讯云服务器!0.15折超值优惠来袭,概泽科技限时回馈!
X 关闭